
Si on se penche sur le fonctionnement du marché pétrolier depuis plusieurs semaines, voire plusieurs mois, rien ou presque ne semble logique et rationnel. Au point d’ailleurs que bon nombre de spécialistes et d’institutions internationales se sont fourvoyés en annonçant au printemps dernier une envolée inéluctable des prix du baril à 150 dollars et des pénuries de pétrole brut à venir.
Il n’en a rien été car le marché pétrolier s’est montré plus résilient et plus réactif qu’anticipé. Certains pays producteurs de pétrole situés loin du Moyen-Orient comme les Etats-Unis, le Venezuela, le Canada, le Brésil, le Guyana… ont été capables d’augmenter leurs exportations. Les pays membres de l’Agence internationale de l’énergie (AIE) ont débloqué une partie de leurs réserves stratégiques. La Chine, premier importateur mondial de pétrole, a cessé pendant plusieurs mois d’acheter massivement des barils sur le marché et a vécu en partie sur ses réserves. Et surtout, les producteurs du Golfe Persique ont réussi à contourner en partie le blocage du détroit d’Ormuz via des oléoducs pour l’Arabie Saoudite et les Emirats arabes unis et via des convois clandestins que les Iraniens ont été incapables d’arrêter. Au point qu’aujourd’hui et à la surprise générale les pays du Golfe Persique exportent environ 80% des quantités de pétrole qu’ils vendaient avant la guerre contre la République islamique d’Iran. Une situation presque revenue à la normale. En fait, non. Le baril de pétrole reste toujours autour des 100 dollars pour la qualité Brent et plus problématique pour les consommateurs les prix des carburants raffinés, notamment du diesel, ne sont pas prêts de baisser.
Des capacités de raffinage insuffisantes
Parce que le marché pétrolier reste fragile et déséquilibré. Parce que pour contourner le détroit d’Ormuz ou le franchir clandestinement les coûts et les risques sont élevés. Parce que la Chine a fini par revenir sur le marché. Et parce que le principal problème des pays occidentaux est industriel, les capacités de raffinage des barils disponibles, et pas vraiment celui de l’accès à la matière première. Comme l’explique au Wall Street Journal Andy Lipow, président de Lipow Oil Associates à Houston au Texas : « les consommateurs n’achètent pas de pétrole brut. Ils achètent de l’essence, du kérosène et du diesel ».
Le raffinage étant une activité polluante et peu rentable, les pays occidentaux s’en sont détournés et l’ont de fait délocalisé. L’Europe a fermé 30 raffineries au cours des deux dernières décennies. Résultat, les prix du baril de diesel en Europe sont supérieurs à 180 dollars. Pour donner un ordre d’idée de la dépendance, la France importe, par exemple, 50% de son diesel et l’a fait pendant longtemps de Russie et du Golfe Persique… Les Etats-Unis ne sont pas en bien meilleure posture qui n’ont plus construit de raffinerie sur leur sol depuis 50 ans.
Les coûts d’acheminement du pétrole se sont envolés
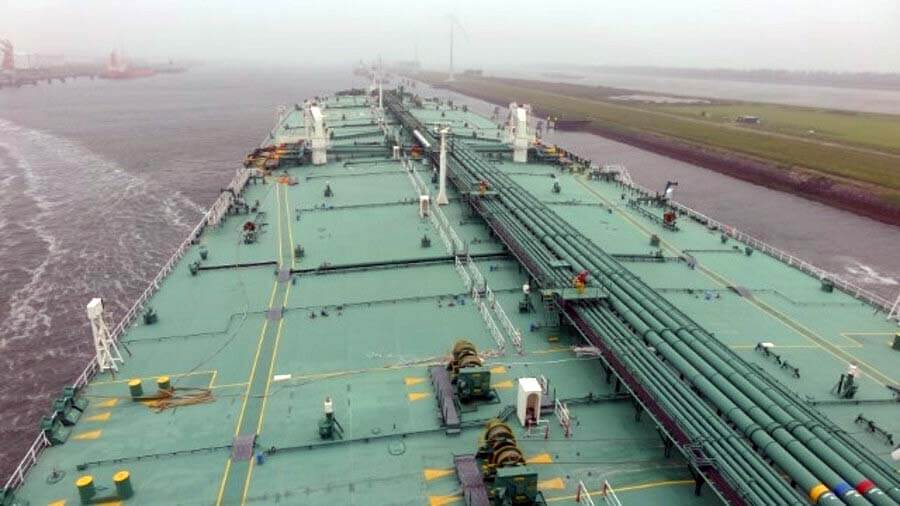
Le fait que les flux de pétrole brut provenant du Moyen-Orient retrouvent depuis quelques semaines des niveaux proches d’avant-guerre ne signifie pas ainsi que le marché est revenu à la normale. Loin de là. Le coût d’acheminement du pétrole depuis le Moyen-Orient atteint des sommets astronomiques, les tarifs de fret battent des records. Le coût d’affrètement d’un pétrolier est passé en moyenne de 100.000 dollars par jour au début de l’année à 1,3 million de dollars, le plus élevé de l’histoire. Les primes de risque de guerre ont bondi tandis que des pétroliers continuent de subir des attaques. Les producteurs du Golfe ont mis en place des solutions de contournement pour l’acheminement du brut, mais elles sont moins efficaces, plus coûteuses et nécessitent plusieurs semaines supplémentaires pour livrer le brut aux raffineries.
De leur côté, les raffineurs s’efforcent de maintenir des taux de transformation élevés afin de tirer parti de marges de raffinage record et de produire davantage de diesel, le produit pétrolier dont l’offre reste la plus sous tension dans le monde. Mais ils ne peuvent pas compenser le retrait du marché des raffineurs du Moyen-Orient, de Russie et même de Chine.
Stocks limités
Les exportations de carburant en provenance du Moyen-Orient demeurent très limitées, celles de la Russie sont inexistantes en raison de l’interdiction imposée par Moscou sur les expéditions de diesel et de la destruction systématique des raffineries du pays par les drones ukrainiens. La Chine privilégie son approvisionnement intérieur et restreint les flux de carburant vers l’étranger et les Etats-Unis menacent d’un embargo sur leurs exportations de diesel.
Enfin, les stocks mondiaux sont très limités. Pour pallier les perturbations majeures survenues dans le détroit d’Ormuz en avril et mai, il a fallu puiser dans les réserves de brut et de carburants. Ces stocks sont désormais si faibles qu’ils pourraient ne pas suffire à compenser une nouvelle escalade du conflit entre les États-Unis et l’Iran qui semble se profiler d’autant plus que les marchés mondiaux sont confrontés à l’approche de la saison hivernale dans l’hémisphère nord, période de pic de la demande en diesel.
Le flop du G7
« Une baisse durable du Brent nécessite une normalisation plus large, une amélioration de l’offre de brut, une relance des exportations de produits pétroliers et une diminution des risques politiques et financiers liés au transport maritime », estime Ole Hansen, responsable de la stratégie matières premières de Saxo Banque. Les pays du G7 sous l’impulsion d’Emmanuel Macron ont bien annoncé il y a quelques jours la mise sur le marché de 100 millions de barils provenant des stocks de pétrole brut et de diesel. Mais l’effet d’annonce a été totalement raté. Le marché ne sait pas vraiment combien des 100 millions de barils seront vraiment « nouveaux » ou s’il s’agit du reste de l’engagement pris en mars de libérer 425 millions de barils qui n’a jamais été totalement tenu, notamment par les Européens… En fait, 75 millions de barils n’ont pas été mis sur le marché. Cela signifie que les 100 millions promis ne représentent pas grand chose de nouveau.
« Le marché ne prend pas seulement en compte les volumes de brut chargés, mais aussi la capacité à acheminer ces barils en toute sécurité, de manière fiable et à moindre coût », a déclaré à l’agence Bloomberg Xuyi Zhao, analyste pétrolier principal chez Guotai Junan Futures. Et pour le Pdg de Saudi Aramco, Amin Nasser, qui s’exprimait il y a quelques jours à l’occasion du Forum Energy Intelligence de Londres : « Tandis que le monde dispose de très peu d’alternatives, la marge de sécurité en matière d’approvisionnement est dangereusement mince… Les réserves d’urgence pourraient nous permettre de passer l’hiver, mais elles ne peuvent pas résoudre le problème de l’approvisionnement à long terme».