
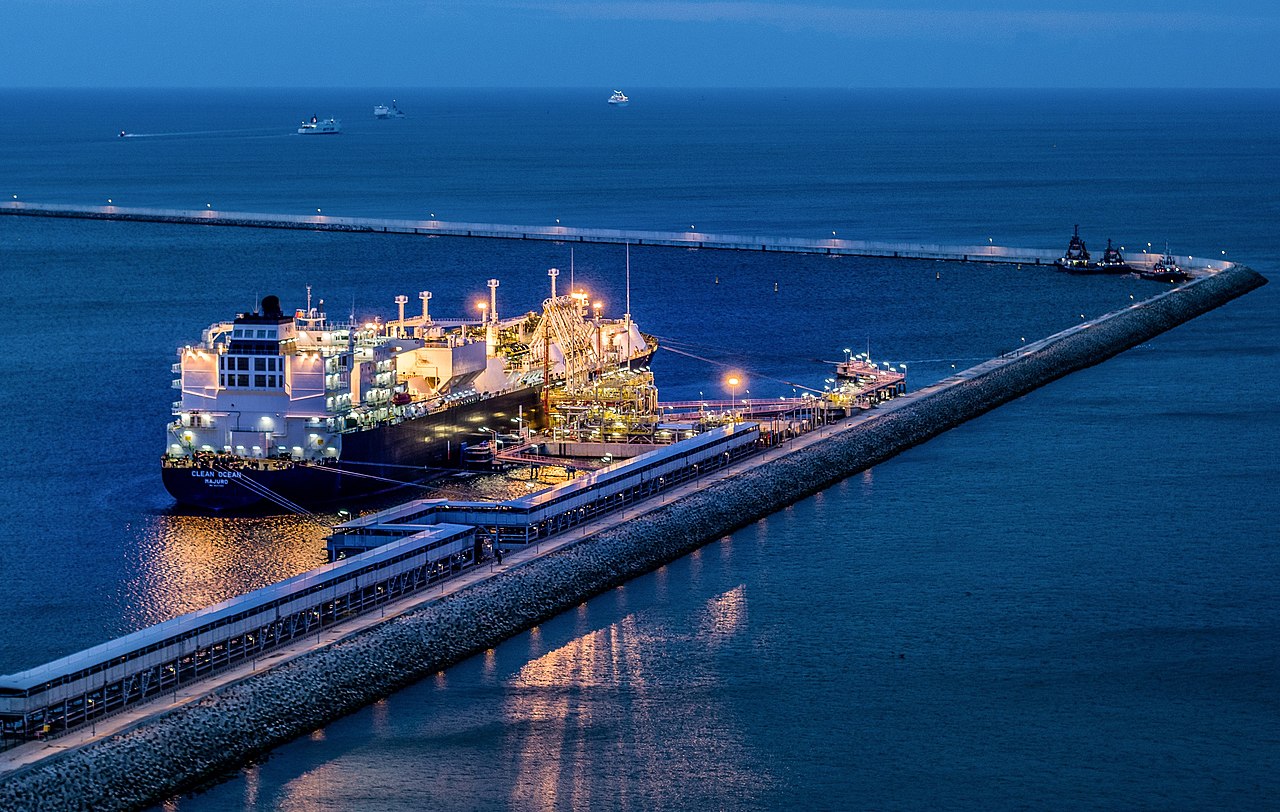
L’impact le plus durable sur les marchés de l’énergie de la guerre contre la République islamique d’Iran et du blocage du détroit d’Ormuz qui a suivi est sans doute celui qui est le moins mis en avant aujourd’hui. Il affecte le marché mondial du gaz, c’est-à-dire le marché du GNL (Gaz naturel liquéfié) transporté sur toutes les mers par des méthaniers. Depuis le 28 février et les premières attaques américaines et israéliennes sur l’Iran, un nombre très restreint de cargaisons de GNL a réussi à quitter le Golfe Persique. Or, les exportations des Emirats arabes unis et surtout du Qatar représentent environ 20% de l’offre mondiale. Et il n’y a pas de voies de contournement et très peu de capacités de remplacement contrairement au pétrole..
Le GNL ne peut pas transiter par les oléoducs saoudien et émirati de contournement ou prendre le risque des convois clandestins qui traversent le détroit d’Ormuz. Si un tanker est touché par un drone ou un missile iranien, il sera endommagé mais le risque qu’il prenne feu est limité, le pétrole brut est assez inerte. Un méthanier chargé de gaz liquéfié à -162 degrés Celsius est une bombe flottante…
Les prix du gaz en Europe et en Asie dix fois plus élevés qu’aux Etats-Unis
Résultat, les prix du gaz se sont envolés en Europe et en Asie de plus de 50% depuis fin juillet, s’établissant désormais dans une fourchette de 25 à 30 dollars par MMBtu (million de British thermal unit), soit leur niveau le plus élevé depuis décembre 2022. Ce n’est pas le cas aux Etats-Unis qui sont alimentés par gazoducs reliés aux gisements locaux de gaz de schiste, ce n’est tout simplement pas le même marché. Pour donner un ordre d’idée, les cours du gaz naturel aux Etats-Unis tournaient autour de 2,83 dollars par MMBtu au début de la semaine, dix fois moins élevés qu’en Europe et en Asie…
Les niveaux de prix en Europe et en Asie montrent que nous sommes ainsi entrés dans une zone dite de « destruction de la demande industrielle ». En Europe, les données préliminaires suggèrent que la demande industrielle de gaz a déjà reculé de plus de 5% sur un an depuis le mois de mai. Au niveau de prix actuels, ce phénomène de destruction de la demande devrait s’accélérer à l’approche de la saison froide qui se traduira inéluctablement par une poursuite de l’augmentation des tarifs. Tout comme lors de la crise de 2022-2023 à la suite de l’invasion de l’Ukraine par la Russie, la demande industrielle de gaz fera en quelque sorte l’équilibre du marché mondial. Ce qui ne sera pas sans conséquences sur les pressions inflationnistes voire la production d’engrais azotés dans le monde et donc la production agricole.
Espérer un hiver clément
Les perspectives à l’approche de l’automne et de l’hiver deviennent inquiétantes, notamment en Europe. Parce que la demande de gaz ne peut qu’augmenter et qu’en plus l’Europe a décidé à partir du 1er janvier prochain de ne plus acheter la moindre cargaison de GNL russe. En plus, l’Europe a fait preuve, une fois encore, de légèreté et d’imprévoyance puisqu’elle a commencé l’année 2026 avec des réserves de gaz au plus bas et a depuis des difficultés considérables pour les reconstituer. Il y a aujourd’hui une compétition intense pour toutes les cargaisons de GNL disponibles, surtout américaines, entre l’Asie et l’Europe. Il faut donc souhaiter que l’hiver soit clément.
Car au 20 septembre, les réserves de gaz en Europe n’étaient même pas remplies à 70% ce qui est très faible pour cette période de l’année. Les réserves allemandes étaient même seulement remplies à 56% et celles des Pays-Bas à 55%. Quant aux Royaume-Uni, elles étaient à 31% de leurs capacité ! La France en revanche a rattrapé une partie de son retard avec des réserves à 80%.
Diversifier les sources d’approvisionnement
Maintenant, si l’année 2026-2027 s’annonce compliquée sur le marché mondial du GNL, il se transforme rapidement. C’est la caractéristique du capitalisme, la capacité d’adaptation. Et elle est particulièrement grande sur les marchés de l’énergie. A tel point que les spécialistes ont toujours les plus grandes difficultés à l’anticiper. Ainsi, la disparition soudaine du marché du Qatar va se traduire par la mise en place un peu partout dans le monde de nouvelles capacités de production de GNL.
Les acheteurs tentent de diversifier rapidement leurs sources d’approvisionnement. D »importants accords viennent d’être signés portant sur le développement du GNL américain ou celui d’un projet avancé de production conjointe entre la Malaisie et la Thaïlande. Parallèlement, il existe un intérêt croissant pour de nouveaux projets ambitieux en Argentine, au Timor oriental et en Tanzanie. Ces différents accords et projets représentent des investissements estimés à plus de 60 milliards de dollars. China Gas Holdings a ainsi annoncé un contrat d’achat de GNL sur une durée de 20 ans signé avec l’exportateur américain Venture Global. Il porte sur la fourniture de 0,5 million de tonnes par an à partir de 2030. Petronas et l’Autorité conjointe Malaisie-Thaïlande ont eux officialisé un contrat de partage de production et de vente de GNL sur une durée de 35 ans provenant de la zone de développement conjointe Malaisie-Thaïlande.
Une éclipse durable du Qatar
Il faut ajouter à cela la perspective de voir le Canada devenir un fournisseur important de GNL de l’Europe et de la France. Le Canada devrait conclure avec la France un partenariat énergétique portant sur la fourniture de gaz naturel liquéfié provenant de sa côte Pacifique, a déclaré le 21 septembre la ministre canadienne des Affaires étrangères, Anita Anand, au lendemain d’une rencontre entre les dirigeants des deux pays. Le groupe énergétique allemand public Uniper a déjà finalisé fin juillet un accord d’achat de GNL canadien sur une durée de 20 ans. Le Canada, cinquième producteur mondial de gaz naturel, a expédié en juin sa toute première cargaison de GNL destinée à l’exportation depuis une installation récemment construite en Colombie-Britannique disposant d’un accès direct à l’océan Pacifique.
Ces accords et projets ont d’autant plus de chances de voir le jour et même de se multiplier que le Qatar ne se remettra pas rapidement et facilement des conséquences du conflit en cours. Le champ North Field du Qatar et le champ South Pars de l’Iran se situent au sein d’une même formation gazière de 9.000 kilomètres carrés, qui recèle 25% des ressources gazières mondiales et assure 10% de la production mondiale. Des frappes ont endommagé les installations de production et de traitement de part et d’autre, réduisant la capacité d’exportation de GNL du Qatar et diminuant le volume de gaz disponible pour le marché intérieur iranien.
La diversification géographique est devenue une nécessité
Des frappes iraniennes en mars ont endommagé deux unités de liquéfaction de GNL sur l’installation géante de Ras Laffan, réduisant la capacité d’exportation du Qatar d’environ 17%. Le cabinet spécialisé WoodMac estime que le coût total des réparations des installations de traitement du gaz qatariennes atteindra 5,8 milliards de dollars. La remise en état complète des deux trains de liquéfaction endommagés pourrait prendre jusqu’à trois ans. Les restrictions sur les exportations ont d’ores et déjà réduit le PIB du secteur des hydrocarbures du Qatar de 25,8% en glissement annuel au premier trimestre de 2026, entraînant un recul de 7% de l’économie globale. Et l’impact devrait être plus important aux deuxième et troisième trimestres.
Et puis, au-delà de la dimension technique, les pays dépendant des importations de GNL, en Europe comme en Asie, mesurent bien aujourd’hui le risque de ne pas diversifier géographiquement leurs sources d’approvisionnement. La confiance dont bénéficiait le Qatar, qui est le pionnier du marché mondial du GNL, ne sera plus jamais la même.