

On a longtemps pensé que les poids lourds constitueraient le point faible de la technologie des véhicules électriques à batteries. Si techniquement il n’y a jamais eu vraiment de doutes sur le fait que les voitures électriques peuvent assurer les déplacements domicile-travail, le transport de marchandises sur longue distance pose de tout autres problèmes. Il exige une grande autonomie, un ravitaillement rapide et une capacité de charge utile maximale. Les batteries semblaient trop volumineuses, trop lourdes et trop lentes à recharger. Si l’électrification des bus paraissait envisageable pour des itinéraires urbains prévisibles et une utilisation la moitié du temps, le transport routier de marchandises à grande échelle semblait en quelque sorte condamné au diesel, à l’hydrogène vert ou aux carburants liquides renouvelables.
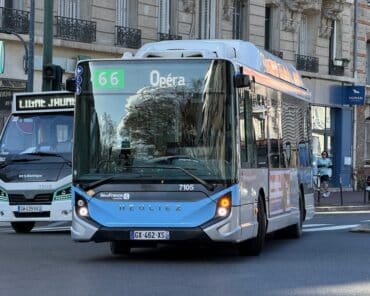
Mais ce qu’il se passe sur le marché et plus particulièrement en Chine montre une évolution inattendue. Selon des chiffres récents de l’International Council on Clean Transportation, les ventes mondiales de véhicules de moyen et gros tonnage « zéro émission » ont bondi de 86% en 2025 pour dépasser les 520.000 unités et il s’agit très majoritairement de camions électriques. La Chine a représenté près de 90% de ces ventes, mais le marché européen connait également une accélération : la part des camions zéro émission dans les nouvelles immatriculations est passée de 2,5% à 4,5% et plus spectaculaire celle des bus électriques à batterie de 18,5% à 24,8%.
En chiffres absolus, ces volumes restent modestes comparés au parc mondial de véhicules diesel. Mais la tendance est significative d’autant plus que les prix du diesel ont sensiblement augmenté depuis le début de la guerre contre la République islamique d’Iran. En tout cas, le transport routier lourd électrique a franchi un cap. Il est passé de la démonstration de sa faisabilité technique à un déploiement commercial à grande échelle.
Des contraintes considérées comme insurmontables balayées par la technologie chinoise
La question qui se pose aujourd’hui n’est plus de savoir si les camions et bus électriques à batteries peuvent répondre aux besoins, mais si les infrastructures pourront suivre le rythme de leur développement. La technologie chinoise a déjà balayé les contraintes qui semblaient insurmontables du poids des batteries et de l’autonomie des camions. En 2025, il s’est vendu en Chine 457.300 véhicules de moyen et gros tonnage « zéro émission ». Et sur ce total, les ventes de poids lourds électriques à batterie ont représenté 240.000 unités, doublant en l’espace d’un an. Ces modèles ont conquis près de 30% du marché chinois des poids lourds.
Cela s’explique évidemment par les politiques publiques, les aides à l’achat et la chaîne d’approvisionnement en batteries chinoise marquée par une guerre des prix sans merci et d’énormes surcapacités. L’échange de batteries sur les véhicules plutôt que leur immobilisation pour la recharge joue également un rôle important dans les secteurs minier et portuaire ainsi que sur les corridors de fret fixes, où la standardisation des opérations rend les échanges rapides et faciles.
Mais les politiques publiques ont réussi à enclencher un véritable processus de marché. Car les camions sont et restent des outils de production. Le taux d’utilisation et de disponibilité, les coûts énergétiques, la maintenance, la charge utile et les temps d’immobilisation sont déterminants pour leur valeur économique.
Parité de coût sur plusieurs années avec le diesel en dépit d’un prix initial bien plus élevé
Ce qui a changé la donne, c’est l’évolution du prix des batteries et de leurs performances. Selon l’Agence internationale de l’énergie (AIE), le prix moyen des batteries a encore baissé de 8% en 2025. Les batteries au lithium-fer-phosphate ont permis de réduire les coûts et la dépendance au nickel et au cobalt, tout en améliorant la durabilité. Une meilleure densité énergétique a permis d’accroître l’autonomie sans entraîner une augmentation proportionnelle du poids de la batterie.
En Chine, les camions électriques ont déjà atteint sur plusieurs années la parité du coût total (achat et fonctionnement) avec les modèles diesel pour plusieurs types d’usages en dépit évidemment d’un prix à l’achat plus élevé. L’Europe devrait atteindre la parité généralisée aux alentours de 2030, selon le rapport Global EV Outlook de l’AIE. Une fois ce seuil franchi, un kilométrage annuel élevé devient un atout plutôt qu’un obstacle. Chaque kilomètre parcouru offre à la chaîne de traction électrique une occasion supplémentaire d’amortir son coût d’achat initial.
Les piles à combustible ont perdu la bataille
Les piles à combustible fonctionnant avec de l’hydrogène décarboné (vert) ont longtemps été présentées comme la solution « zéro émission » évidente pour le transport routier. Elles offrent des temps de ravitaillement comparables au diesel et évitent le recours à des batteries lourdes de très grande capacité. Sur le plan technique, les avantages de l’hydrogène sont indéniables. Mais pas sur le plan commercial, l’exact inverse de l’électrique à batteries.
Illustration, fin 2024 le parc européen comptait plus de 15.000 camions électriques à batterie contre seulement 170 camions à hydrogène. Sur l’ensemble du marché européen des autobus en 2025, les immatriculations ont atteint environ 11.607 unités pour les modèles électriques à batterie et 558 pour ceux à pile à combustible. Les constructeurs confirment cette tendance : plus de 100 modèles de camions électriques à batterie étaient disponibles dans l’UE en 2024 contre une vingtaine de modèles à pile à combustible.
Le diesel renouvelable n’est pas non plus une alternative
Le biodiesel et l’huile végétale hydrotraitée (HVO) offrent un avantage différent et très clair. Ils permettent de réduire les émissions des véhicules diesel existants sans nécessiter leur remplacement ni la construction d’infrastructures de recharge. Le problème, c’est la quantité de biocarburants disponible face à des ressources naturelles limitées. Les secteurs de l’aviation, du transport maritime, de la chimie et les flottes routières actuelles convoitent tous les mêmes matières premières.
L’AIE prévoit que la consommation mondiale de biocarburants fera plus que doubler d’ici à 2030, mais ce volume ne représentera encore qu’environ 6% de l’offre mondiale actuelle de carburants pétroliers.
Alors bien sûr, la production d’électricité n’est pas illimitée non plus et surtout les réseaux nécessitent des investissements considérables. Voilà pourquoi pour le développement des poids lourds électriques, le goulet d’étranglement s’est déplacé vers la recharge. Les camions électriques restent deux à trois fois plus chers à l’achat que leurs équivalents diesel. La réduction de la charge utile demeure un facteur important pour les trajets les plus longs. Le froid diminue l’autonomie et un poids lourd ne peut se permettre d’attendre des heures devant une borne de recharge peu puissante.
La recharge au dépôt permet de couvrir de nombreuses opérations urbaines, régionales et en boucle (retour au point de départ). L’électrification du transport longue distance nécessite l’installation de bornes haute puissance dans les hubs logistiques et le long des grands axes, ainsi que des raccordements au réseau capables d’alimenter plusieurs camions simultanément. L’Europe compte désormais plus de 1.000 points de recharge dédiés aux camions, mais le déploiement est encore loin de répondre aux besoins d’un marché de masse.
L’obtention des autorisations de raccordement au réseau peut prendre des années. Un transporteur peut commander des camions plus rapidement qu’un distributeur d’énergie ne peut renforcer le raccordement d’un dépôt.
Le transport routier électrique suit la trajectoire habituelle de l’innovation
Les camions et bus électriques ne remplaceront pas tous les véhicules diesel en quelques années. La Chine domine les ventes actuelles, la part des camions électriques reste inférieure à 5% en Europe, et de nombreux marchés émergents manquent de réseaux électriques fiables et de solutions de financement abordables.
Cette technologie restera relativement marginale, pas en Chine, avant qu’à un moment donné un changement d’échelle inéluctable ne bouleverse le marché. Mais peu à peu, les démonstrations coûteuses laissent la place à des produits plus performants et l’augmentation des volumes de production fait baisser les coûts. Si les piles à combustible et les carburants renouvelables subsisteront là où leurs caractéristiques justifient leur surcoût, l’histoire est déjà écrite. Le marché de masse optera pour la chaîne énergétique la plus simple : l’électricité stockée dans une batterie et transmise directement aux roues.